簡單賺幣是把幣出借給歐易平台上的借款方換利息。活期可隨時贖回,按小時計息;定期鎖定期限,進入「賺幣中」後不能提前贖回。兩者都不保本,利率會變,也不承諾收益,具體產品和規則看你帳戶裡的頁面。
鏈圖含 OKX 推廣邀請,可能因此獲得收益,這裡有詳細說明。平台規則會變,操作前請看一眼你帳戶裡顯示的頁面。
簡單賺幣(Simple Earn)的本質是出借:你把幣交給歐易(OKX),歐易把它借給平台上的借款方,借款人付的利息扣掉服務費後分給出借人。它不是存款,也不保本,歐易的說明裡專門有一句:Simple Earn 不是保本產品(not a principal-protected product)。所以先把心態放對:收益是借貸利息,會隨市場變化,本金也有風險。下面講利息從哪來、活期和定期怎麼選、15% 服務費到手後剩多少,以及申購前該想清楚什麼。
歐易簡單賺幣的利息從哪裡來?
簡單賺幣使用者的幣會被彙集起來,借給歐易平台上的借款人,其中可能包括借幣業務的使用者和槓桿交易者。借款人付的利息,在扣除費用後,分配給申購使用者。
這意味著你的收益來自借貸需求,風險也和這個借貸池相關。歐易會把部分服務費用於內部的安全基金,應對市場異常時的風險,但這不是對你本金的擔保。簡單賺幣目前只支援有限的幣種,哪些幣可以申購,看產品頁。
歐易簡單賺幣活期和定期有什麼區別?
| 對比項 | 活期簡單賺幣 | 定期簡單賺幣 |
|---|---|---|
| 期限 | 無固定期限 | 固定期限(產品頁裡顯示的是如 90 天) |
| 贖回 | 可隨時贖回 | 只有訂單處於「待借出」時能提前贖回;一旦變成「賺幣中」,期限結束前不能贖回 |
| 計息 | 按小時計息 | 借款訂單籌滿、投資期開始後才計息,待借出期間沒有收益 |
| 利率 | 市場化利率,會變 | 出借年化由歐易按市場情況設定,訂單籌滿時按當時的年化計息 |
活期的幾個細節
- 申購後幣被鎖在簡單賺幣裡,作為借貸的供給;贖回的那部分幣不參與下一輪出借,當前這個小時也沒有收益。
- 收益發放有延遲,而且官方兩處說法不完全一致:規則文字寫,對在整點 T0 處理的申購,T0 到 T+1 的小時利息在 T+2 整點發放;舉的例子卻是 UTC 7:30 申購,系統記錄你在 8:00 的餘額,8:00 到 9:00 的收益大約在 9:00 發放。穩妥的做法是別把收益到帳時間算得太死,以帳戶裡的收益記錄為準。
- 申購和贖回一般沒有限額,但歐易保留根據市場變化調整限額的權利。
- 極少數情況下某個幣種的池子被全部借出時,該幣種的贖回可能被限制,包括臨時限額或暫停贖回,每小時複核一次。也就是說「隨時贖回」不是無條件的。
定期的幾個細節
- 你提交的是出借訂單,要等匹配到的借款訂單資金籌滿,投資期才開始。等待期間不計息。
- 如果等待期間借款訂單未匹配的那部分被取消,或者市場年化變化劇烈,已匹配的部分會被視為籌滿,期限隨即開始。
- 一旦訂單狀態變為「賺幣中」,在期限結束前無法贖回。鎖定期內你的幣不能動,資金規劃要把這一點算進去。
按你的資金安排選活期還是定期
| 你的情況 | 更適合 | 原因 |
|---|---|---|
| 這筆錢幾天內可能要用 | 活期 | 可以贖回,但贖回當小時沒有收益,極端情況下還可能被限制 |
| 這筆錢確定一段時間不會動 | 看定期是否匹配 | 定期一旦進入「賺幣中」就不能提前贖回,要先確認期限比你不用錢的時間短 |
| 不想看利率變化 | 看定期 | 訂單籌滿時年化就確定了,但等待期不計息 |
| 想隨時觀察、隨時調整 | 活期 | 利率每小時都按市場計息,會變 |
| 幣要拿去做別的事,比如合約保證金或提到錢包 | 先別申購,或只放一部分 | 申購後幣在出借池裡,不是隨手可用的餘額 |
這張表只是幫你把「流動性」想清楚,不是推薦哪一種。
歐易簡單賺幣的 15% 服務費怎麼扣?
活期規則裡寫明,歐易保留收費的權利,目前收取應計收益的 15% 作為服務費,剩餘 85% 分給使用者。產品頁給的小時收益公式是:
小時收益 = 申購金額 × 年化(APR)÷ 365 ÷ 24 × 85%
一個假設的算例:1,000 USDT 一天、一個月到手多少
假設申購 1,000 USDT,頁面顯示年化 3%(只是演示,不代表任何產品當前利率)。
- 一個小時的收益約為 1,000 × 3% ÷ 365 ÷ 24 × 85% ≈ 0.0029 USDT。
- 一天約 0.07 USDT。
- 假設利率一直不變,30 天約 2.1 USDT。
- 頁面上看到的年化是扣費前的數字,扣掉 15% 後,實際年化約等於 3% × 85% = 2.55%。
頁面上的數字越大,扣費前後的絕對差距也越大。申購前想估算收益,先把頁面年化乘以 85%,再看自己的本金。定期產品是否同樣按這個比例收費,看所選產品的頁面說明;官方目前只明確了活期的 15%。
歐易簡單賺幣頁面上的高利率能拿到嗎?
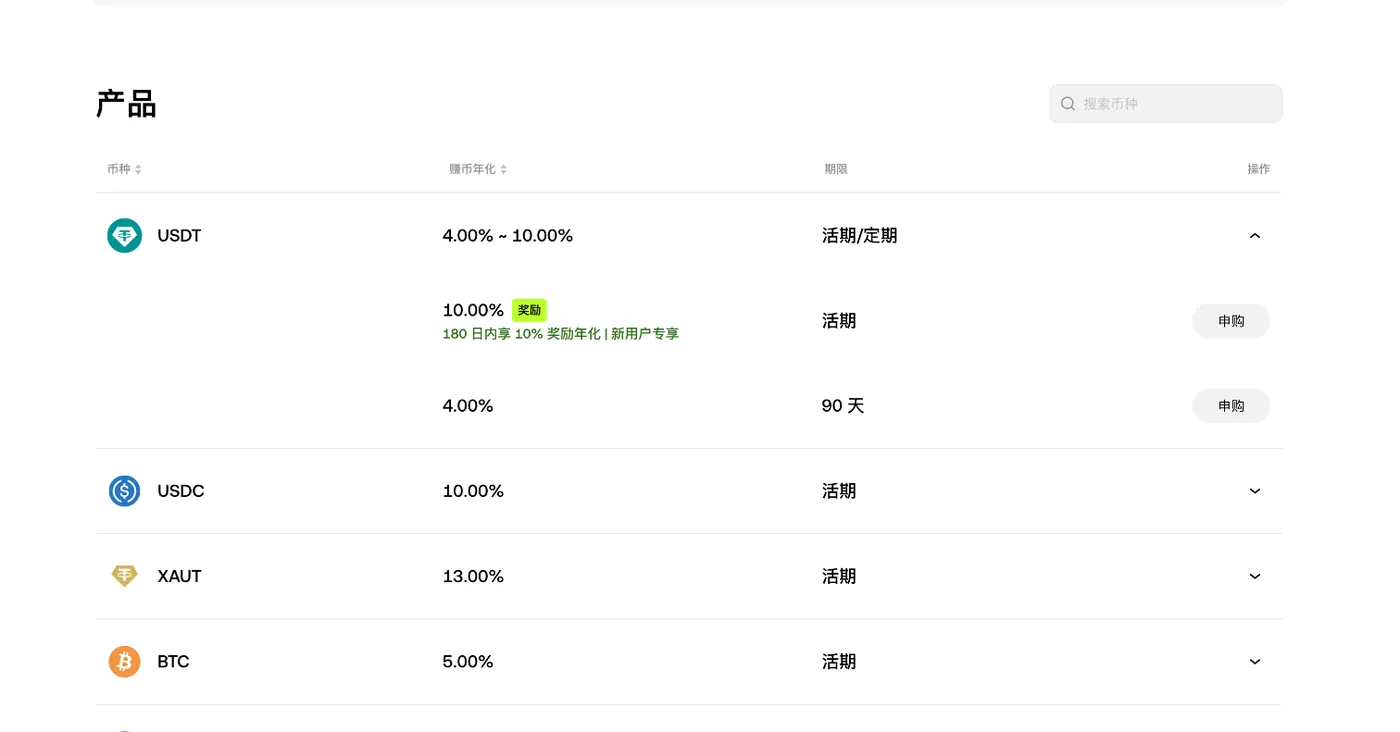
產品頁的利率會變,也不要把頁面上最大的數字當成自己能拿到的收益。2026 年 11 月 4 日的產品頁上,USDT 一行顯示「4.00%~10.00%」,旁邊標著「180 日內享 10% 獎勵年化,新使用者專享」,頁面還寫著不同幣種有各自的個人限額和獎勵年化。最高的那個數字往往包含新使用者獎勵,並且受限額約束。這是當天頁面的樣子,不是承諾,之後隨時會變。
怎麼判斷自己拿到的是哪個數字,可以問三個問題:這個年化是基礎利率還是含獎勵的?獎勵有沒有期限(比如「180 日內」)?獎勵有沒有個人限額,超出部分按什麼算?頁面沒寫清的,就按最低的那個數字估算。
另外要留意:歐易幫助文件的提示寫明,其中的產品、功能和規則可能並不適用於所有客戶,需要登入後檢視是否適用於你,不同地區可用的產品也不同。能不能用、哪些幣種可用,和你所在地區、帳戶所屬主體有關,參見 歐易 OKX 是什麼;認證相關的要求見 歐易 KYC 身份認證怎麼做。
歐易簡單賺幣有什麼風險?會虧本嗎?
| 風險 | 怎麼理解 |
|---|---|
| 不保本 | 明確不是本金保護產品 |
| 利率不固定 | 活期利率隨借貸市場變化;定期是匹配訂單時確定的,但期內不可贖回 |
| 幣價風險 | 出借的是幣,幣價漲跌和利息無關。假設賺了 1% 的利息,幣價跌 10%,整體仍然是虧 |
| 流動性風險 | 活期遇到池子被借空時贖回可能受限;定期在「賺幣中」不能提前贖回 |
| 平台風險 | 把幣交給任何平台出借,都要承擔該平台的經營和風控風險 |
| 規則可調整 | 限額、服務費比例、支援幣種,歐易都保留調整的權利 |
「幣價風險」這一行最容易被忽略。穩定幣本金的價格波動小,但如果是 BTC、ETH 這類價格波動大的幣,利息通常追不上價格的漲跌。穩定幣是什麼、價格為什麼會偏離,見 穩定幣是什麼。
平台風險的一部分來自你自己這一側:帳戶被盜,出借中的幣同樣會受影響,所以先把帳戶保護做好,見 歐易帳戶安全設定清單。如果你的想法只是「幣放著」,也可以瞭解自己保管的方式,對比見 中心化交易所和去中心化交易所有什麼區別,以及 Web3 錢包和交易帳戶的區別。
申購歐易簡單賺幣前,怎麼給自己做個檢查?
- 這筆錢未來一段時間會不會急用?急用的話不要放進定期。
- 頁面顯示的是不是含獎勵的年化?獎勵有沒有期限和限額?
- 所選產品的費用規則是什麼?到手要不要再扣 15%?
- 當前頁面有沒有贖回限制的提示?
- 幣從哪裡來?如果要先買幣或入金,可以看 歐易入金怎麼操作,或者用 歐易閃兌是什麼 換成要申購的幣種。
- 想比較不同平台的類似產品時,看 歐易和幣安怎麼選,別只比較頁面最大的利率。
利率、限額和支援幣種都會變,申購前以你帳戶裡的產品頁為準。這只是產品說明,不是理財建議。
這篇文章參考了哪些資料
以下資料查閱於 2026 年 11 月 4 日。平台規則可能因地區、帳戶和時間變化。